Cuarto puente sobre el Canal de Panamá: impacto en el mercado inmobiliario
El cuarto puente sobre el Canal de Panamá es el proyecto de infraestructura con mayor impacto potencial sobre el mapa de plusvalía inmobiliaria del país. Esta guía analiza qué zonas se benefician, por qué la conectividad transforma los precios y qué dice el historial de los puentes anteriores sobre lo que viene.
Cuarto puente sobre el Canal de Panamá: impacto en el mercado inmobiliario
Cuando se habla de infraestructura y plusvalía inmobiliaria en Panamá, la conversación suele girar alrededor del Metro. Pero hay un proyecto en curso cuyo impacto sobre el mapa de precios puede ser aún más transformador: el cuarto puente sobre el Canal de Panamá, cuya construcción inició en 2026 y cuya apertura está proyectada para los próximos años.
La razón por la que este puente importa tanto para el mercado inmobiliario es geográfica y económica al mismo tiempo. Panamá Oeste —Arraiján, La Chorrera, Chame— tiene más de 600,000 habitantes y un déficit crónico de conectividad con la capital. Durante décadas, dos puentes con capacidad limitada han sido el cuello de botella que frenó el desarrollo residencial e industrial de esa región. El cuarto puente cambia esa ecuación de forma estructural y permanente.
Los tres puentes anteriores y lo que enseñan
Para entender el impacto del cuarto puente, el mejor predictor disponible es el historial de los tres que ya existen. Cada uno de los puentes sobre el Canal transformó el mercado inmobiliario de las zonas que conectó, siguiendo un patrón que se ha repetido con variaciones menores en cada caso.
El Puente de las Américas (1962). El primer puente fijo sobre el Canal conectó a Panamá con el continente y fue determinante en el desarrollo de Panamá Oeste como área de residencia para trabajadores del Canal y sus familias. Antes del puente, cruzar requería barcazas y el tiempo de desplazamiento era incompatible con la vida urbana. Después del puente, comunidades como Howard, Balboa y los sectores residenciales de Arraiján comenzaron a desarrollarse con otra velocidad.
El Puente Centenario (2004). Inaugurado para aliviar la congestión del Puente de las Américas, el Centenario desplazó el flujo vehicular hacia el norte del Canal y abrió el desarrollo de sectores como Ciudad del Saber, Clayton y Panamá Pacífico —que en 2004 era todavía la antigua base militar de Howard. En los diez años siguientes a la apertura del Centenario, los precios en Clayton y en lo que se convertiría en Panamá Pacífico subieron de forma sistemática, impulsados precisamente por la mejora de conectividad que el puente trajo.
La Línea 3 del Metro (2026). Aunque no es un puente, la Línea 3 del Metro opera como un puente funcional: conecta San Miguelito con Amador pasando por Clayton. Su impacto ya es visible en las zonas adyacentes a sus estaciones. El patrón es idéntico al de los puentes: mejor conectividad genera mayor demanda, que se traduce en precios más altos.
La lección que enseñan estos tres precedentes es consistente: en Panamá, la infraestructura de conectividad transforma el valor inmobiliario de las zonas que conecta, y ese efecto es predecible aunque no instantáneo. El precio sube antes de la apertura —cuando el mercado descuenta la expectativa— y continúa subiendo después, cuando la demanda real llega.
El cuarto puente: qué se sabe hasta ahora
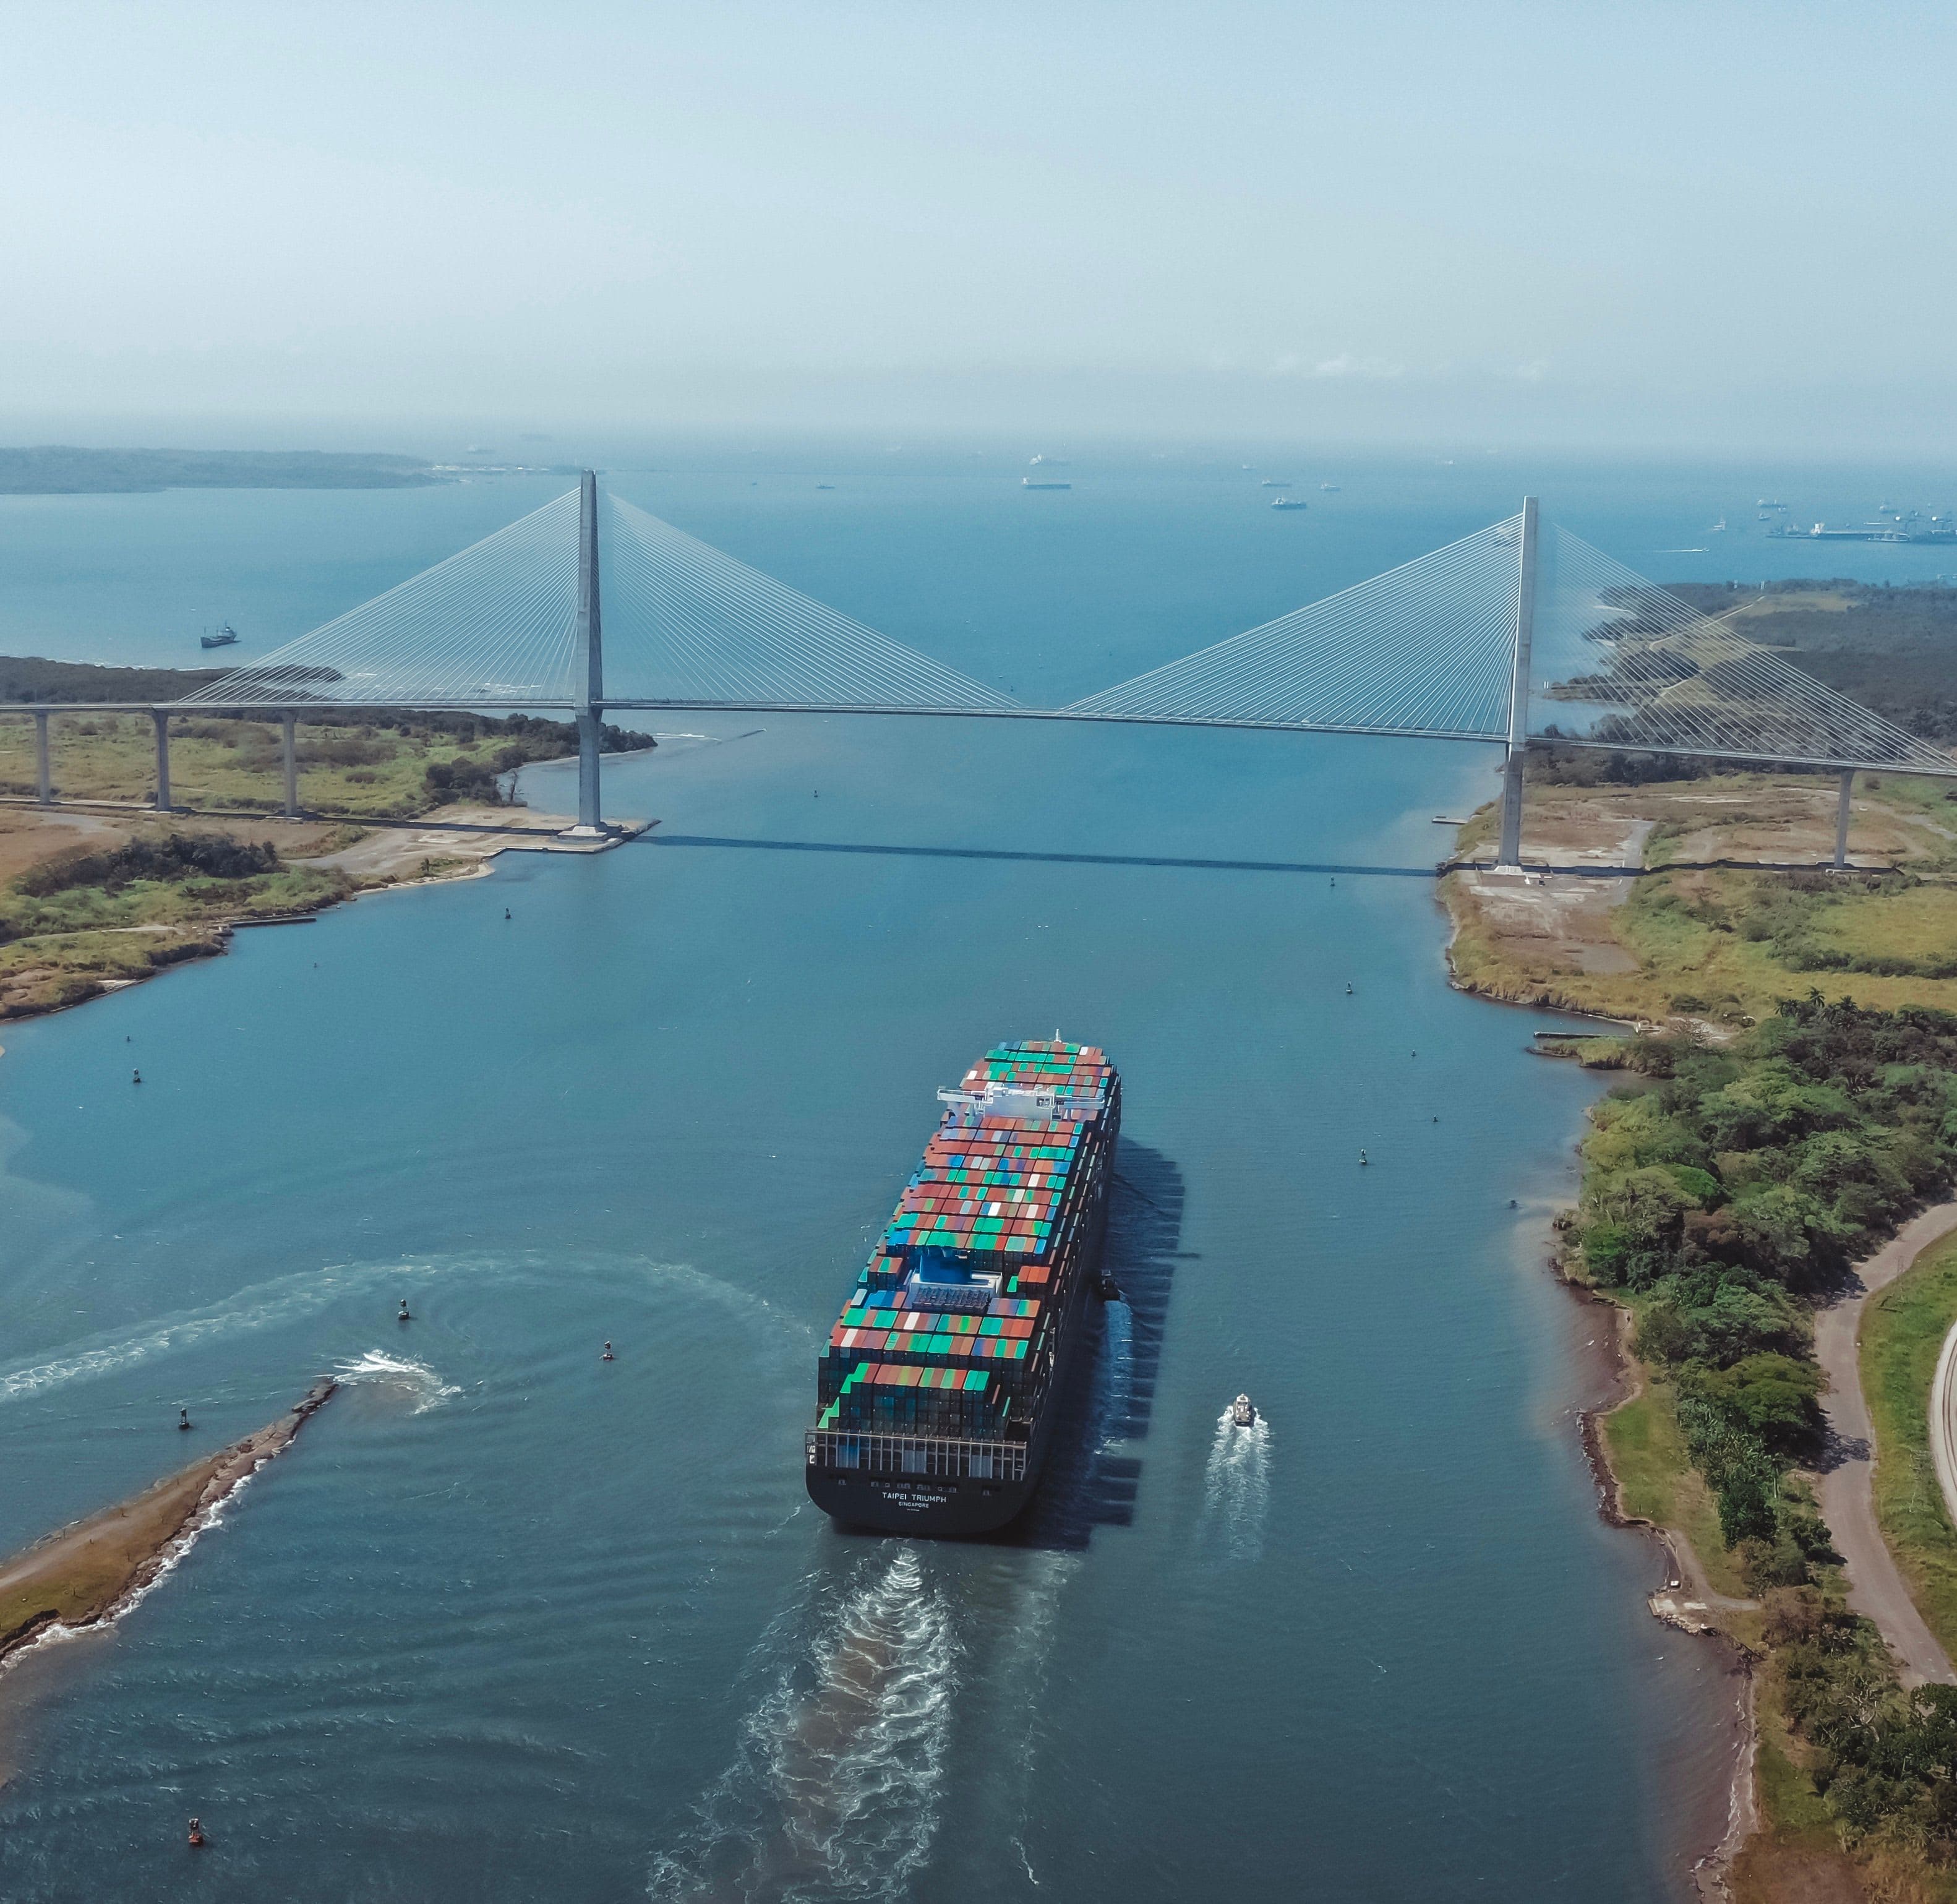
La licitación del cuarto puente sobre el Canal cerró y las obras iniciaron en 2026. El proyecto es uno de los más grandes de infraestructura vial en la historia de Panamá: un puente atirantado de gran envergadura que conectará el área de Panamá Oeste con la ciudad en un punto que mejorará significativamente la distribución del tráfico que actualmente se concentra en los dos puentes existentes.
Lo que es público y verificado al momento de publicación: el proyecto tiene financiamiento comprometido, la licitación fue adjudicada, las obras comenzaron en 2026 y el plazo proyectado de construcción es de varios años. Los detalles específicos de trazado, ubicación exacta de los accesos y fecha de apertura están sujetos a los cronogramas oficiales de la Autoridad del Canal de Panamá y el Ministerio de Obras Públicas, que conviene verificar en fuentes primarias antes de tomar decisiones de inversión basadas en la ubicación exacta de los accesos.
Qué zonas se benefician y por qué
El impacto de un puente sobre el Canal no es uniforme. Las zonas que más se benefician son las que directamente reciben mejor conectividad con la ciudad de Panamá. En el caso del cuarto puente, las principales beneficiarias son:
Arraiján. Es el municipio más grande de Panamá Oeste y el que tiene mayor masa crítica de población y desarrollo existente que puede capitalizarse con la mejora de conectividad. Arraiján tiene actualmente desarrollos residenciales activos en distintos segmentos de precio y una población de más de 350,000 habitantes que diariamente enfrenta el problema de conectividad con la capital. Cada proyecto de vivienda en Arraiján que hoy tiene una restricción de precio por el tiempo de desplazamiento verá esa restricción reducirse cuando el cuarto puente abra.
La Chorrera. Ciudad de segundo nivel con infraestructura comercial propia, La Chorrera ha funcionado históricamente como ciudad dormitorio para trabajadores que laboran en Ciudad de Panamá. La mejora de conectividad puede transformarla progresivamente de ciudad dormitorio a polo de desarrollo propio con mayor diversidad económica, lo que tiene implicaciones directas sobre el valor de los inmuebles.
Chorrera y los corredores industriales. El cuarto puente también beneficia al corredor industrial del oeste panameño, que incluye zonas de almacenamiento, logística y manufactura ligera. Mejor conectividad para ese corredor puede atraer más inversión industrial, lo que a su vez genera demanda de vivienda para trabajadores y ejecutivos en las zonas adyacentes.
Las zonas adyacentes a los accesos del puente. Las propiedades más directamente beneficiadas son las que quedan en el radio inmediato de los puntos de acceso al puente. En el caso de los puentes anteriores, ese radio de entre uno y tres kilómetros de los accesos experimentó la apreciación más pronunciada. El problema para el inversor es que esa información específica depende de los detalles finales del trazado, que conviene verificar directamente con fuentes oficiales.
La curva de precio: cuándo comprar para maximizar el retorno
En cualquier proyecto de infraestructura de gran escala, el precio de los inmuebles en las zonas beneficiadas sigue una curva predecible que puede dividirse en cuatro fases:
Fase 1 — Anuncio y planificación. Cuando el proyecto se anuncia pero no hay certeza sobre su materialización, los precios suben moderadamente o simplemente dejan de bajar. El riesgo de que el proyecto no se ejecute es real y el mercado lo descuenta parcialmente. Esta fase ya pasó para el cuarto puente.
Fase 2 — Licitación adjudicada y obras iniciadas. Cuando la licitación se cierra y las obras comienzan, la certeza de ejecución se consolida y el mercado empieza a incorporar el impacto futuro en los precios con mayor convicción. Esta es la fase en que se encuentra el cuarto puente en 2026. Los inversores que entran en esta fase todavía capturan parte de la apreciación pre-apertura pero con menos riesgo de ejecución que en la fase anterior.
Fase 3 — Apertura del puente. El día de apertura no es necesariamente el de mayor apreciación: el mercado ya incorporó buena parte de la expectativa en los precios. Sin embargo, la apertura activa la demanda real de compradores y arrendatarios que hasta ese momento esperaban para verificar que el tiempo de desplazamiento prometido era real.
Fase 4 — Consolidación post-apertura. Los tres a cinco años posteriores a la apertura son cuando la apreciación se consolida con fundamentos reales: más familias se mudan, más servicios llegan a la zona, más comercio se instala. Esta fase suele ser la de mayor volumen de transacciones aunque no necesariamente la de mayor ritmo de apreciación porcentual.
Para el inversor con horizonte de cinco a siete años, entrar en la Fase 2 —donde se encuentra el mercado ahora— es el punto de mejor equilibrio entre riesgo y retorno potencial.
El diferencial de precio: la oportunidad en números
Para dimensionar el potencial de apreciación, conviene ver el diferencial de precio actual entre Panamá Oeste y las zonas comparables de la ciudad. En 2026, los precios por metro cuadrado en Arraiján y La Chorrera para proyectos residenciales nuevos van de $1,000 a $1,700/m², mientras que zonas comparables en accesibilidad y servicios dentro de Ciudad de Panamá —como Juan Díaz o Betania— están en $1,300–$1,800/m².
Ese diferencial de aproximadamente 20%–30% refleja el descuento que el mercado aplica a Panamá Oeste por su actual problema de conectividad. Si el cuarto puente reduce materialmente el tiempo de desplazamiento —lo que está diseñado para hacer— ese descuento debería reducirse progresivamente a medida que la conectividad mejore.
No es una garantía: la apreciación depende de que el puente cumpla efectivamente con mejorar los tiempos de desplazamiento, de que los servicios y amenidades en Panamá Oeste continúen desarrollándose y de que el mercado inmobiliario general mantenga condiciones favorables. Pero la dirección del movimiento —reducción del descuento de conectividad— está respaldada por el precedente de todos los proyectos de infraestructura que Panamá ha ejecutado en los últimos treinta años.
Los riesgos que el inversor debe considerar
Retrasos en la construcción. Los proyectos de infraestructura de gran escala en Panamá han tenido históricamente retrasos respecto a sus cronogramas originales. El Centenario, la Línea 1 y la Línea 3 del Metro, el cuarto puente: todos han tenido o tendrán ajustes en sus plazos de entrega. Para el inversor con horizonte de inversión que depende de la fecha específica de apertura del puente, esa incertidumbre de plazo es un riesgo real.
El cuello de botella puede trasladarse. Si el cuarto puente resuelve la congestión en su punto de cruce pero los accesos viales de un lado u otro no tienen la capacidad adecuada para manejar el tráfico adicional, el beneficio real para los desplazamientos puede ser menor que el teórico. La mejora de los accesos viales en Panamá Oeste es tan importante como el puente mismo.
Calidad de los proyectos en zonas emergentes. El crecimiento acelerado de una zona siempre atrae tanto a buenos desarrolladores como a proyectos de menor calidad que aprovechan la demanda. En Panamá Oeste, donde la regulación y supervisión del mercado es menos intensa que en el centro de la ciudad, la due diligence sobre el desarrollador —historial, fideicomiso, permisos— es especialmente crítica.
La apreciación puede ser más lenta de lo esperado. El precedente histórico muestra que la infraestructura transforma las zonas que conecta, pero ese proceso toma tiempo. Para inversores que necesitan liquidez en dos o tres años, una propiedad en Panamá Oeste puede resultar menos líquida de lo esperado. El horizonte mínimo para capturar el efecto del cuarto puente es de cinco años, y probablemente más para la apreciación completa.
Panamá Oeste vs. Juan Díaz como opciones de inversión con horizonte largo
| Factor | Panamá Oeste (cuarto puente) | Juan Díaz / Tocumen (dentro de la ciudad) |
|---|---|---|
| Precio de entrada | Más bajo ($1,000–$1,700/m²) | Ligeramente más alto ($1,300–$1,800/m²) |
| Potencial de apreciación | Mayor si el puente cumple su función | Moderado, ya en proceso |
| Riesgo de ejecución | Depende del puente y sus accesos | Menor, no depende de infraestructura pendiente |
| Liquidez actual | Menor mercado secundario | Mayor mercado secundario |
| Conectividad hoy | Limitada por los puentes existentes | Buena por Corredor Sur |
| Horizonte recomendado | 7–10 años mínimo | 5–7 años |
| Perfil del inversor | Mayor tolerancia al riesgo y al plazo | Perfil más conservador, horizonte más corto |
Preguntas frecuentes sobre el cuarto puente y el mercado inmobiliario
¿Ya subieron los precios en Panamá Oeste por el anuncio del cuarto puente?
Parcialmente. El mercado ha incorporado algo de la expectativa en los precios de las zonas más directamente beneficiadas, pero ese ajuste es todavía moderado porque la apertura está a varios años de distancia. La mayor parte de la apreciación asociada al puente todavía no ha ocurrido, lo que significa que quien entra ahora todavía captura parte del recorrido.
¿Qué tipo de propiedad tiene más sentido comprar en Panamá Oeste pensando en el cuarto puente?
Para el inversor con horizonte largo, las propiedades con mayor potencial son las que están cerca de los accesos proyectados del puente dentro de comunidades planificadas de un desarrollador con historial verificable. Evita propiedades aisladas sin infraestructura de servicios cercana o en zonas donde la conectividad interna de Panamá Oeste tampoco es buena, ya que el puente mejora el cruce del Canal pero no la movilidad dentro de Panamá Oeste.
¿El cuarto puente tendrá peaje?
Los detalles operativos del peaje deben verificarse en fuentes oficiales al momento de la decisión de inversión. Los tres puentes anteriores tienen distintos esquemas de cobro y el cuarto puede seguir un modelo diferente. El costo del peaje es un factor que afecta la frecuencia con que los residentes de Panamá Oeste cruzarán hacia la ciudad y por tanto la demanda real de vivienda en esa área.
¿Cuándo se espera que el cuarto puente esté operativo?
Las obras iniciaron en 2026 y el plazo de construcción de un puente de esta envergadura suele ser de tres a cinco años en condiciones normales. Dado el historial de ajustes en proyectos de infraestructura en Panamá, el inversor debe planificar con un horizonte mínimo de cinco a siete años desde la fecha de inicio de obras para la apertura y los primeros efectos sobre el mercado. Verifica el cronograma oficial actualizado en el Ministerio de Obras Públicas antes de tomar cualquier decisión.
¿Cuánto apreciaron las propiedades cerca del Puente Centenario después de su apertura?
No hay datos oficiales publicados de apreciación específica atribuible al Centenario de forma aislada, ya que el mercado panameño vivió un período de fuerte crecimiento general en los años 2004–2014 por múltiples factores. Lo que sí es documentado es que Clayton y Panamá Pacífico —las zonas más directamente beneficiadas por el Centenario— experimentaron transformaciones radicales en su perfil de desarrollo y precio en los años posteriores a su apertura, pasando de ser base militar y zonas industriales a convertirse en destinos residenciales de primera categoría.
La infraestructura no espera: el mercado tampoco
El cuarto puente sobre el Canal de Panamá es uno de esos proyectos cuyo impacto en el mercado inmobiliario no es especulativo sino estructural. Cuando una pieza de infraestructura de esa escala resuelve un problema de conectividad que ha frenado el desarrollo de una región entera durante décadas, las consecuencias sobre el valor del suelo y de los inmuebles son predecibles aunque no instantáneas.
El mercado panameño ha vivido ese proceso tres veces antes con resultados consistentes. El cuarto puente es la cuarta iteración de ese patrón, con la particularidad de que actúa sobre una de las regiones con mayor déficit de conectividad y mayor potencial de desarrollo sin explotar del país.
Para el inversor que entiende ese patrón y tiene el horizonte de tiempo para dejar que se complete, el momento de entrada no es después de la apertura —cuando la apreciación ya se consolidó— sino ahora, cuando las obras comenzaron y la certeza de ejecución es alta pero el precio todavía no refleja completamente el futuro que el puente trae.